- 中文
- English
- Español
2023年培育钻石行业概况
2024-01-17 09:09:23
浏览:
“
培育钻石行业在2023年面临挑战与机遇并存。市场需求持续增长,技术进步推动生产效率提升,但同时也面临价格竞争加剧和监管环境差异化的挑战。总体而言,培育钻石行业前景广阔,有望在可持续领域发挥更大作用。
”
2023年全球培育钻石(用于珠宝行业,不包括厘石,即单粒重量小于0.01ct的钻石)的毛坯供应约为1500万克拉,远高于2017/2018年不到100万克拉的情况;Paul Zimnisky预计在未来五年内,培育钻石的产量将以两位数的年增长率增长。
中国培育钻石生产商目前每年供应超过100亿克拉的钻石用于磨料工业领域,并一直在升级现有的生产设备,以生产尺寸更大、质量更高的宝石级培育钻石;考虑到生产规模具有可扩展性的潜力,中国生产商可能会把目标瞄准成为全球大批量、低成本且应用于珠宝行业的培育钻石生产商。

印度拥有数量迅速增长的培育钻石生产公司。鉴于印度政府补贴培育钻石生产商的能源成本,以及印度拥有世界上最大的钻石加工中心的竞争优势;印度多家传统天然钻石加工商已将业务扩展至培育钻石领域。2022年,印度国家银行”正式”制定了一项政策,向印度培育钻石生产商提供定期贷款,用于购买生产设备。

美国第一大培育钻石生产商Diamond Foundry在2021年成功融资2亿美元,资产估值18亿美元;该公司表示将利用这笔融资的其中一部分,将年产量从2020年估计的100万克拉提高到2023年的3-500万克拉。美国第二大培育钻石生产商WD Lab Grown Diamonds在2023年年底申请破产,在破产后以一家“WD先进材料公司”重新出现,致力于使用培育钻石作为半导体和量子钻石基板的“超材料”应用。

以色列培育钻石生产商LUSIX获得了全球最大奢侈品集团路威酩轩集团(LVMH Group)旗下的投资部门LVMH Luxury Ventures于2022年投入的9000万美元融资。LUSIX为LVMH的子公司TAG Heuer的“Carrera Plasma Tourbillon Nanograph”手表产品提供培育钻石。也许培育钻石在珠宝领域的最大的潜力是实现天然钻石不可能实现的使用领域,例如全钻戒指、定制钻石形状/颜色等。
自2018年以来印度培育钻石进出口贸易增长速度飞快。仅仅花了五年时间,培育钻石毛坯进口额就从2018年的0.8亿美元,增加至2022年的14.74亿美元,贸易规模扩大了近19倍。培育钻石成品出口额也从1.17亿美元上升至17.15亿美元,贸易规模扩大15倍。

受到培育钻石毛坯价格大幅回落以及印度培育钻石产量提升等多重因素的影响,2023年1-11月的印度培育钻石毛坯进口额9.74亿美元,同比去年同期下降30%;印度培育钻石成品出口额12.85亿美元,同比去年同期下降20%。
2022年,培育钻石珠宝突破全球钻石珠宝销售总额10%的大关,越来越多的品牌开始加入这个领域,包括TAG Heuer、Fred、Breitling和Prada等奢侈品牌,Luximpact旗下品牌Vever和Oscar Massin、Courbet、Jean Dousset等具有奢侈品牌历史或运营经验的品牌;Pandora潘多拉和Swarovski施华洛世奇等时尚首饰品牌也陆续推出培育钻石产品系列;美国最大的钻石珠宝零售商Signet旗下的James Allen、Kay、Jared、Zales、Blue Nile和美国知名钻石珠宝商Helzberg Diamonds也在销售培育钻石;国内珠宝品牌如豫园股份、曼卡龙、潮宏基、中国黄金也纷纷布局培育钻石品牌和产品线。然而,一些珠宝商如Tiffany & Co.、卡地亚、宝格丽以及中国和印度的主要珠宝商仍坚持只出售天然钻石。
据估计,美国是世界上最大的培育钻石珠宝市场,占比75%以上。2018年,戴比尔斯通过一家名为Lightbox的子公司进入培育钻石珠宝领域,通过一系列定价和营销策略,在天然和培育钻石珠宝之间创建产品区隔;Lightbox钻石的价格为每克拉600美元、800美元和1500美元,分为“基础”、“原始”和“最好”三个品质级别。2023年末,Lightbox与经营珍珠、母贝类珠宝为主的美国品牌Roseate、周生生投资的培育钻石品牌The Future Rocks合作,为培育钻石零售行业带来了更大的想象空间。

培育钻石订婚戒指占目前美国钻石订婚戒指市场的1/3。目前大多数消费者倾向于购买培育钻石而不是天然钻石,消费者可以用购买较小的天然钻石所需支付的相同价格购买一颗整体较便宜或对较大的培育钻石。
在培育钻石的应用方面,一些新兴的培育钻石珠宝生产商,特别是在西方国家,已经给出了长期的商业计划探索培育钻石的”高科技应用”,例如设备热管理、能源储存和半导体;然而,为了迎合这个市场,可能需要继续提高大规模生产能力,并进一步降低生产成本。Paul Zimnisky认为,上述培育钻石的”超级材料”应用可能是该行业最大的增长动力,因为这些市场规模估计比珠宝行业大几倍,终端用户更有可能不对钻石是人造的还是天然的进行区分。

美国第一大培育钻石生产商Diamond Foundry将自己命名为“单晶钻石晶圆”生产商,其目标是到2025年产量达到2000万克拉,但最终用户需求和应用尚不清楚。美国第二大培育钻石生产商WD Lab Grown Diamonds申请破产后以一家“WD先进材料公司”重新出现,致力于使用培育钻石作为半导体和量子钻石基板的“超材料”应用。
培育钻石价格演变趋势:

培育钻石与天然钻石价格对照表:


海光智能科技作为一家MPCVD钻石的生产供应商,在培育钻石行业飞速发展的同时,我们也提供钻石产品给各大商业客户与学院研究者,为行业贡献一份力量。









-

MPCVD 单晶金刚石晶片:从气相沉积到成品晶片完整加工流程解析
MPCVD微波等离子体化学气相沉积技术,是目前制备高品质单晶金刚石晶片的核心工艺,凭借低缺陷、高纯度、大尺寸可控的优势,广泛应用于半导体散热、精密光学、高端传感器等领域。单晶金刚石晶片的成品品质,取决于从气相沉积生长到后道精密加工的全流程管控,每一道工序的精度把控,都直接决定晶片的平整度、透光性、导热性与使用寿命。本文完整拆解MPCVD单晶金刚石晶片从原料沉积到成品交付的全加工链路。
-
大单晶还是多晶?金刚石未来的应用方向值得讨论
随着金刚石逐渐进入半导体、热管理、光学、高功率电子以及精密加工等领域,市场对金刚石材料的尺寸、质量和加工能力也提出了更高的要求。 一个值得讨论的问题是:未来的大尺寸金刚石应用,大单晶和多晶哪一种更有潜力?
-
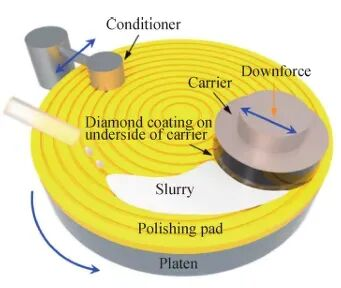
金刚石抛磨工艺:核心难点与产业挑战
金刚石被誉为 “终极材料”—— 莫氏硬度 10 级、超高热导率(约 2200 W/(m・K))、优异的化学稳定性和广谱透光性,使其在半导体散热、高端光学器件、量子芯片等前沿领域不可替代。然而,“好材料难加工” 这一悖论在金刚石身上体现得淋漓尽致。抛磨工艺从粗磨找平到原子级精抛,每一步都面临精度、效率与损伤控制的多重博弈。
-
单晶与多晶CVD金刚石,真正的工艺差异不在设备,在生长逻辑
单晶与多晶CVD金刚石是生长机理、晶格结构、性能体系完全独立的两种功能性新材料,二者的工艺逻辑、产品特性、应用边界从沉积生长之初就已彻底分化。脱离底层晶体结构的对比与选型,极易造成高端场景材料错配、量产场景性能高估等问题,制约产品应用价值落地。