- 中文
- English
- Español
金刚石热沉,助推先进封装散热
2024-09-11 09:29:05
浏览:
“
AI、云计算等前沿科技依托高性能芯片飞跃,全球及中国科技企业共促发展,智能硬件芯片将迎来爆发式增长。
”
AI、深度学习、云计算、超算等前沿科技驱动科技飞跃,共同基石为高性能芯片。谷歌、亚马逊、英特尔、英伟达、AMD等全球科技巨头正深耕该领域;华为、阿里、百度、腾讯等中国企业亦积极贡献,共促AI浪潮。未来,CPU、GPU、ASIC、FPGA等智能硬件芯片将迎来爆发式增长。

摩尔定律放缓
半导体及芯片发展延续摩尔定律,追求晶体管制程缩小以提升性能、降功耗、减成本。但纳米级制程面临量子隧穿效应导致的技术障碍和高成本低良率挑战。苹果等通过谈判降低成本应对。摩尔定律放缓下,先进封装技术成关键,通过优化连接集成不同元件,提升集成度,降低成本。带倒装芯片、晶圆级封装、系统级封装及2.5D/3D封装等均为先进封装代表,后者增速领先。

什么是2.5D封装
TrendForce报告称,聊天机器人等生成式AI应用的激增,促使2023年AI服务器开发显著扩张并高度依赖高端芯片,预计2024年将推动先进封装产能增长30%~40%。先进封装位于晶圆制造与封测交集,涉及IDM、代工及封测企业,市场高度集中。全球六大厂商占超80%份额,含英特尔、三星(IDM),台积电(代工),及日月光、Amkor、JCET(封测前三)。

Yole报告预测,2021年先进封装市场规模达375亿美元,占整体44%,预计2027年将增至53%,约650亿美元。其中,2.5D/3D封装广泛用于(x)PU、ASIC、FPGA、3D NAND、HBM、CIS等。2.5D封装技术自2010年代兴起,为异构芯片高密度集成提供解决方案,采用三层立体结构:芯片微凸块倒装、含TSV介质层连接上下层、介质层倒装至基板。此复杂结构旨在缩短芯片间距离,提升运算速度、信号质量并降低能耗,推动封装技术进入2.5D时代。

HBM需高连接密度,传统FCBGA无法满足,故采用2.5D硅介质层技术。SoC设计多样,部分采用2.5D封装整合SerDes与主芯片。高端芯片趋向多小芯片设计,通过2.5D封装提升良率、降低成本。2.5D中TSV技术实现高密度连接,OSAT厂完成。Amkor引领2.5D封装,推出CoS与CoW平台,分别自2014年和2018年量产。CoS先贴介质层再贴芯片,采用RDL First提升良率。

CoW封装是CoS的升级,利用硅晶圆作基板,先芯片贴介质层再晶圆级塑封,最后连基板。其优势在于增强的物理结构,适应大芯片与介质层封装。HDFO作为无TSV的CoW变种,实现高密度连接与低成本,是异构封装新趋势,已应用于网通、服务器及GPU/FPGA。台积电CoWoS技术结合CoW与oS,提升性能、降低功耗并缩小尺寸,巩固其封装技术领导地位。CoWoS关键技术涵盖多芯片集成、高密度硅介质层互连及高效散热。

CoS/CoWoS散热方案
CoWoS封装高效散热,维持高性能计算稳定,通过多层热沉、TSV及复杂热管理结构优化散热。其非凝胶型TIM提升热导率与可靠性。高集成度下,CoWoS虽成本高但散热优越。CoS则简化封装,低热阻但高功率下散热受限,需额外散热措施。金刚石热沉材料因其卓越热导率等特性,成为热管理新宠。

金刚石热沉散热解决方案
当前,Si、SiC、GaN等半导体材料热导率有限,难以满足大功率电子器件散热需求。金刚石以其超高热导率成为未来散热方案焦点,单晶与多晶均优于传统材料。金刚石与半导体直连技术是关键,直接影响散热效果,主要方式包括沉积工艺和低温键合技术。











-

MPCVD 单晶金刚石晶片:从气相沉积到成品晶片完整加工流程解析
MPCVD微波等离子体化学气相沉积技术,是目前制备高品质单晶金刚石晶片的核心工艺,凭借低缺陷、高纯度、大尺寸可控的优势,广泛应用于半导体散热、精密光学、高端传感器等领域。单晶金刚石晶片的成品品质,取决于从气相沉积生长到后道精密加工的全流程管控,每一道工序的精度把控,都直接决定晶片的平整度、透光性、导热性与使用寿命。本文完整拆解MPCVD单晶金刚石晶片从原料沉积到成品交付的全加工链路。
-
大单晶还是多晶?金刚石未来的应用方向值得讨论
随着金刚石逐渐进入半导体、热管理、光学、高功率电子以及精密加工等领域,市场对金刚石材料的尺寸、质量和加工能力也提出了更高的要求。 一个值得讨论的问题是:未来的大尺寸金刚石应用,大单晶和多晶哪一种更有潜力?
-
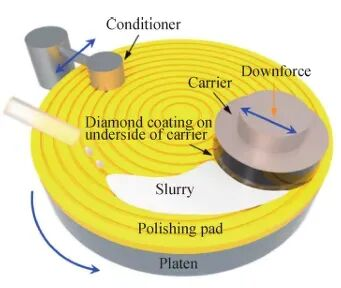
金刚石抛磨工艺:核心难点与产业挑战
金刚石被誉为 “终极材料”—— 莫氏硬度 10 级、超高热导率(约 2200 W/(m・K))、优异的化学稳定性和广谱透光性,使其在半导体散热、高端光学器件、量子芯片等前沿领域不可替代。然而,“好材料难加工” 这一悖论在金刚石身上体现得淋漓尽致。抛磨工艺从粗磨找平到原子级精抛,每一步都面临精度、效率与损伤控制的多重博弈。
-
单晶与多晶CVD金刚石,真正的工艺差异不在设备,在生长逻辑
单晶与多晶CVD金刚石是生长机理、晶格结构、性能体系完全独立的两种功能性新材料,二者的工艺逻辑、产品特性、应用边界从沉积生长之初就已彻底分化。脱离底层晶体结构的对比与选型,极易造成高端场景材料错配、量产场景性能高估等问题,制约产品应用价值落地。